Das wohl wichtigste betriebswirtschaftliche Konzept in der Gastronomie ist die Deckungsbeitragsrechnung beziehungsweise die Rohaufschlagsrechnung. Das betriebswirtschaftliche Ziel dabei ist, dass die von Ihnen insgesamt erzielten Rohaufschläge aus den einzelnen Sparten so groß sind, dass damit Ihre fixen Kosten und der Gewinn abgedeckt werden können.
Ganz entscheidend ist, dass auch die Finanzverwaltung die erzielten Rohaufschläge bei einer Betriebsprüfung betrachtet. Weichen die erzielten Rohaufschläge von den kalkulierten um mehr als zehn Prozent ab, liegt die Beweislast beim Abgabepflichtigen, also bei Ihnen. Da es am „32. Dezember“ beziehungsweise bei der Erstellung des Jahresabschlusses zu spät ist, sollten Sie unterjährig in einem gewissen Rhythmus nachkalkulieren.
Was sagt der Rohaufschlag aus?
Ein Rohaufschlag gibt an, um wie viel der Nettoverkaufspreis einer Sparte, zum Beispiel Bier, Wein oder Kaffee, den Einkaufspreis – netto, abzüglich Vorsteuer – für dieses Produkt übersteigt. In anderen Worten: Er zeigt, wie viel Ihr Nettoverkaufspreis über dem Einkaufspreis liegt. In der Praxis wird der Preis oft aus Sicht des Marktes betrachtet. Dann wird von den erreichbaren Nettoverkaufspreisen der Einkaufspreis abgezogen, um die Rohaufschläge einzelner Produkte und Sparten zu ermitteln.
Der absolute Rohaufschlag wird wie folgt berechnet:
Der Rohaufschlag von Bier in Höhe von 3,30 Euro zeigt Ihnen, dass die fixen Kosten des Unternehmens in Höhe von 3,30 Euro pro verkaufter Einheit abgedeckt werden können. Das Betriebsergebnis wird durch die Summe aller zusätzlich erzielten Deckungsbeiträge verbessert.
Unter fixen Kosten versteht man jene „Ausgaben“, die einem Gastronomen in jedem Fall erwachsen – unabhängig davon, ob ein Lokal brechend voll, beinahe leer oder gar zugesperrt ist. Dabei wird weiters unterschieden, ob fixe Kosten nur eine bestimmte Produktgruppe, Leistungsgruppe oder Sparte betreffen (= spartenfixe Kosten) oder den gesamten Gastronomiebetrieb (= unternehmensfixe Kosten).
Der Rohaufschlag in Prozent
Ein weiterer Zugang, vor allem jener der Finanz, um noch aussagekräftigere Informationen gewinnen zu können, ist die Ermittlung des Rohaufschlags in Prozent:
Der Rohaufschlag für die Sparte Bier beträgt in diesem Beispiel 275 Prozent des Wareneinsatzes. Dieser ist jedoch nicht mit dem Gewinn gleichzusetzen, da davon erst noch die fixen Kosten beglichen werden müssen.
Tipp: Prozentuelle Rohaufschläge haben den Vorteil, dass Sparten hinsichtlich ihrer Rentabilität miteinander verglichen werden können. Sie zeigen, ob ein Produkt profitabel ist oder besser eher reduziert angeboten werden sollte. Das Wissen um die erzielbaren Rohaufschläge hilft bei der Optimierung der Produkt- und Verkaufspolitik. Dabei kann auch das Registrierkassensystem unterstützend genutzt werden.
Mischsätze und laufende Veränderungen berücksichtigen
Die Höhe der Rohaufschläge je Produktsparte ist selbstverständlich nicht vorgegeben, und die tatsächlich erzielten Rohaufschläge sind in der Praxis schwer zu ermitteln, denn sie verändern sich laufend durch unterschiedliche Einkaufsmöglichkeiten sowie durch die Preis- und Produktgestaltung.
Über die Jahre hinweg bilden sich dadurch Mischsätze, die sich den wahren Rohaufschlagsätzen nur annähern können. Zusätzlich sind eine präzise Lagerbuchführung und Warenwirtschaft in den meisten Fällen nahezu unmöglich. Daher kommt es auf die Plausibilisierung an!
Auch Privatentnahmen, Personalbewirtung oder beispielsweise Bruch und Verderb sollten festgehalten werden – also jene Fälle, in denen zwar ein Einkauf erfolgt, aber kein Umsatz generiert wird. Andernfalls wird die Rohaufschlagsverprobung verzerrt.
Rohaufschläge regelmäßig überprüfen
Eine regelmäßige Überprüfung der Rohaufschläge schafft betriebswirtschaftliche Transparenz und ermöglicht es, Abweichungen frühzeitig zu erkennen. Für die laufende Kalkulation steht unter www.slt-steuerberatung.at ein Rohaufschlagsrechner zur Verfügung.
Die Autoren
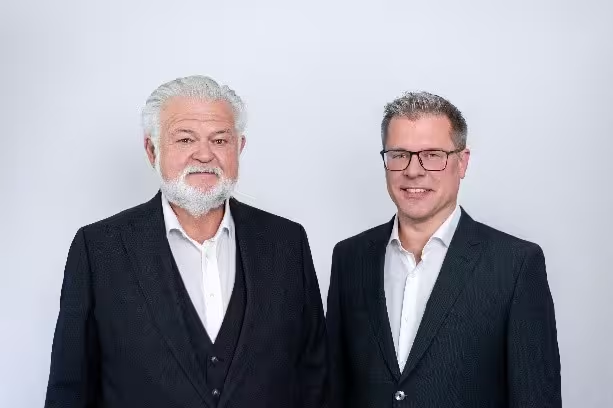
Prof. Mag. Rudolf Siart und Mag. René Lipkovich sind Wirtschaftsprüfer und Steuerberater in Wien.